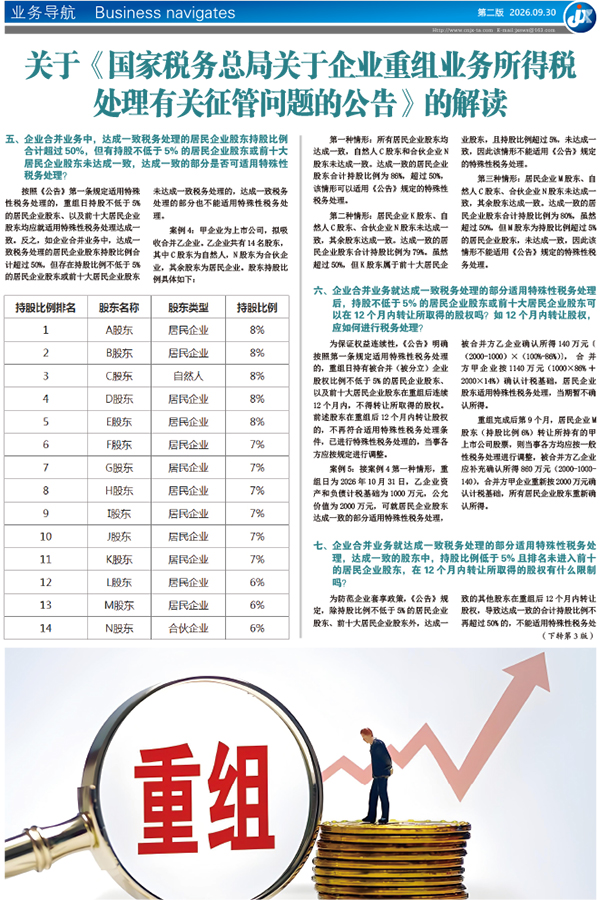
五、 企业合并业务中,达成一致税务处理的居民企业股东持股比例合计超过50%,但有持股不低于5%的居民企业股东或前十大居民企业股东未达成一致,达成一致的部分是否可适用特殊性税务处理?
按照《公告》第一条规定适用特殊性税务处理的,重组日持股不低于5%的居民企业股东、以及前十大居民企业股东均应就适用特殊性税务处理达成一致。反之,如企业合并业务中,达成一致税务处理的居民企业股东持股比例合计超过50%,但存在持股比例不低于5%的居民企业股东或前十大居民企业股东未达成一致税务处理的,达成一致税务处理的部分也不能适用特殊性税务处理。
案例4:甲企业为上市公司,拟吸收合并乙企业。乙企业共有14名股东,其中C股东为自然人,N股东为合伙企业,其余股东为居民企业。股东持股比例具体如下:
第一种情形:所有居民企业股东均达成一致,自然人C股东和合伙企业N股东未达成一致。达成一致的居民企业股东合计持股比例为86%,超过50%,该情形可以适用《公告》规定的特殊性税务处理。
第二种情形:居民企业K股东、自然人C股东、合伙企业N股东未达成一致,其余股东达成一致。达成一致的居民企业股东合计持股比例为79%。虽然超过50%,但K股东属于前十大居民企业股东,且持股比例超过5%,未达成一致,因此该情形不能适用《公告》规定的特殊性税务处理。
第三种情形:居民企业M股东、自然人C股东、合伙企业N股东未达成一致,其余股东达成一致。达成一致的居民企业股东合计持股比例为80%,虽然超过50%,但M股东为持股比例超过5%的居民企业股东,未达成一致,因此该情形不能适用《公告》规定的特殊性税务处理。
六、 企业合并业务就达成一致税务处理的部分适用特殊性税务处理后,持股不低于5%的居民企业股东或前十大居民企业股东可以在12个月内转让所取得的股权吗?如12个月内转让股权,应如何进行税务处理?
为保证权益连续性,《公告》明确按照第一条规定适用特殊性税务处理的,重组日持有被合并(被分立)企业股权比例不低于5%的居民企业股东、以及前十大居民企业股东在重组后连续12个月内,不得转让所取得的股权。前述股东在重组后12个月内转让股权的,不再符合适用特殊性税务处理条件,已进行特殊性税务处理的,当事各方应按规定进行调整。
案例5:接案例4第一种情形,重组日为2026年10月31日,乙企业资产和负债计税基础为1000万元,公允价值为2000万元,可就居民企业股东达成一致的部分适用特殊性税务处理,被合并方乙企业确认所得140万元〔(2000-1000)×(100%-86%)〕,合并方甲企业按1140万元(1000×86%+2000×14%)确认计税基础,居民企业股东适用特殊性税务处理,当期暂不确认所得。
重组完成后第9个月,居民企业M股东(持股比例6%)转让所持有的甲上市公司股票,则当事各方均应按一般性税务处理进行调整,被合并方乙企业应补充确认所得860万元(2000-1000-140),合并方甲企业重新按2000万元确认计税基础,所有居民企业股东重新确认所得。
七、企业合并业务就达成一致税务处理的部分适用特殊性税务处理,达成一致的股东中,持股比例低于5%且排名未进入前十的居民企业股东,在12个月内转让所取得的股权有什么限制吗?
为防范企业套享政策,《公告》规定,除持股比例不低于5%的居民企业股东、前十大居民企业股东外,达成一致的其他股东在重组后12个月内转让股权,导致达成一致的合计持股比例不再超过50%的,不能适用特殊性税务处理,当事各方应按规定进行调整。
案例6:2026年7月,甲企业吸收合并乙企业,达成一致的居民企业股东持股比例为51%。A股东为居民企业,不属于排名前十的居民企业股东,持有乙企业4%股份,与其他当事各方达成一致适用特殊性税务处理。合并重组后,A股东取得甲企业2%的股份。2026年12月,A股东转让甲企业1%股份,则对应乙企业2%股份未达成一致。达成一致比例下降为49%,即使在其他条件符合的情况下,该项合并也不能适用特殊性税务处理。
八、合并业务如适用特殊性税务处理,被合并企业的股东可以包括合伙企业、契约型资管产品或非居民企业吗?
为支持企业完成并购重组,《国家税务总局关于企业重组业务企业所得税征收管理若干问题的公告》(2015年第48号)已将合并中被合并企业股东和分立中被分立企业股东放宽至自然人,在此基础上,《公告》进一步将合伙企业、契约型资管产品、非居民企业纳入合并、分立业务股东范围。
案例7:甲企业吸收合并乙企业,乙企业的股东情况具体为:A股东为居民企业,持股30%,B股东为居民企业,持股30%,C股东为自然人,持股20%,D股东为合伙企业,持股10%,E股东为契约型私募基金,持股6%,F股东为非居民企业,持股4%。在本例中,A股东和B股东合计持股比例为60%,合计持股比例超过50%,如与甲企业、乙企业达成一致,在符合其他条件的情况下,甲企业、乙企业及A股东、B股东可以按规定适用特殊性税务处理。
九、《公告》从何时开始执行?
考虑到企业所得税按年汇算清缴,《公告》明确适用于重组日在2026年1月1日以后的企业重组业务。
案例8:甲企业吸收合并乙企业,2025年10月1日合并协议生效,会计处理于2025年10月31日完成,市场主体变更登记于2026年1月31日完成。按照《国家税务总局关于企业重组业务企业所得税征收管理若干问题的公告》(2015年第48号)规定,重组日应为2026年1月31日,可以适用本《公告》。
(来源:国家税务总局)
 扫一扫立即关注我们
 扫一扫联系客服
 扫一扫立即关注我们
 扫一扫联系客服